

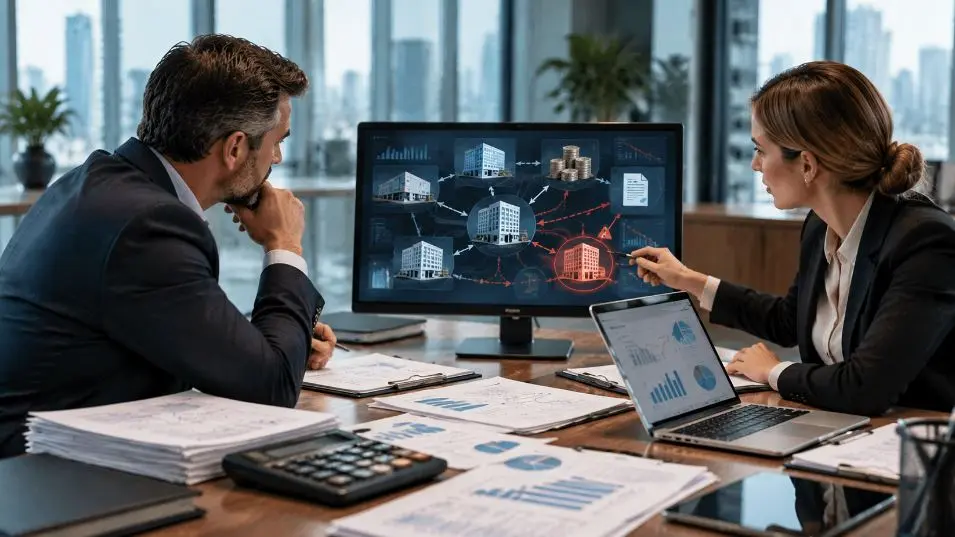
Дробление бизнеса в 2026 году: как защитить компанию, если вас обвиняют в раздробленности
Искусственное разделение бизнеса между несколькими компаниями может привести к серьезным налоговым последствиям: доначислению обязательных платежей, начислению штрафов, пересмотру налоговой базы за прошлые периоды и привлечению руководителей к ответственности.
Разберем, какие признаки налоговые органы рассматривают как возможное дробление бизнеса, какие риски возникают при выявлении такой схемы и какие способы позволяют выстроить структуру компании в соответствии с законодательством.
Основные изменения в подходе к дроблению бизнеса
Сегодня налоговые органы оценивают не только количество юридических лиц в структуре группы, но и реальные причины их создания. Основное внимание уделяется экономической обоснованности разделения, самостоятельности компаний и наличию деловых целей.
Ключевые моменты:
- ФНС анализирует не сам факт наличия нескольких организаций, а причины их существования и особенности взаимодействия между ними;
- налоговый контроль становится более автоматизированным: анализ больших данных и системы оценки рисков позволяют выявлять подозрительные схемы заранее;
- к признакам искусственного дробления могут относиться единый центр управления, общие финансовые потоки, распределение выручки между связанными лицами, использование общего персонала и имущества;
- вместо искусственного разделения бизнеса можно использовать законные инструменты структурирования: корректировку договорных отношений, выбор подходящего налогового режима, оптимизацию расходов, выделение самостоятельных направлений деятельности или создание прозрачной холдинговой структуры;
- при добровольном отказе от схемы дробления в предусмотренные периоды могут применяться механизмы налоговой амнистии;
- если налоговый орган необоснованно считает структуру бизнеса искусственной, компания вправе представить доказательства самостоятельности организаций, экономической цели разделения и использовать предусмотренные законом способы защиты.
Что изменилось в подходах к контролю за дроблением бизнеса?
Развитие цифровых технологий и изменения в налоговом регулировании существенно повлияли на методы проверки компаний.
Во-первых, ФНС стала оценивать бизнес-структуру комплексно, а не анализировать отдельные юридические лица изолированно. Налоговые органы рассматривают взаимосвязь всех участников группы: как распределяются функции между компаниями, кто фактически принимает решения, каким образом формируются доходы и расходы, а также обладают ли организации реальной самостоятельностью. Такой подход позволяет выявлять ситуации, когда формально разные компании фактически работают как единый бизнес.
Во-вторых, подход налоговых органов изменился: вместо поиска отдельных формальных нарушений ФНС оценивает причины создания структуры и наличие необоснованной налоговой выгоды. Теперь внимание уделяется не числу зарегистрированных компаний, а тому, насколько логично организовано управление, имеют ли организации самостоятельные функции и есть ли реальные экономические основания для их разделения.
В-третьих, налоговый контроль в 2026 году стал более прогнозным. Благодаря цифровым инструментам ФНС может заранее формировать профиль налоговых рисков компании и анализировать потенциальные нарушения еще до назначения выездной проверки.
Что налоговая понимает под дроблением бизнеса?
Распространенное мнение о том, что любое наличие нескольких юридических лиц является дроблением бизнеса, не соответствует подходу налоговых органов. Само по себе создание группы компаний не запрещено.
Под дроблением ФНС обычно понимает ситуацию, когда единый бизнес искусственно разделяется между несколькими организациями или индивидуальными предпринимателями преимущественно для снижения налоговой нагрузки, при этом фактически деятельность остается общей.
При оценке структуры налоговая обращает внимание на несколько ключевых факторов:
- наличие единого центра управления бизнесом;
- общность владельцев или контролирующих лиц;
- получение налоговой выгоды как основная причина разделения деятельности.
При этом законная модель группы компаний возможна, если каждая организация обладает признаками самостоятельного участника рынка. В частности, она должна:
- самостоятельно принимать управленческие решения;
- отвечать за собственные предпринимательские риски;
- иметь собственные ресурсы, включая сотрудников и имущество;
- выполнять отдельную экономическую функцию и решать конкретную деловую задачу.
Какие признаки могут указывать на дробление бизнеса?
Условно признаки возможного искусственного разделения можно разделить на формальные и экономические.
Формальные признаки
Наличие общих элементов само по себе не свидетельствует о нарушении. Например, одинаковый юридический адрес, общий руководитель, бухгалтерское сопровождение или использование схожей инфраструктуры не являются автоматическим доказательством незаконного дробления.
Риск возникает в тех случаях, когда такие обстоятельства сопровождаются отсутствием самостоятельности компаний, зависимостью в принятии решений и взаимодействием между организациями без понятной деловой цели.
Экономические и управленческие признаки
Именно фактическая модель работы бизнеса чаще всего становится основанием для претензий со стороны налоговых органов.
К потенциально значимым признакам относятся:
- единое управление денежными потоками и общий контроль бюджета;
- централизованное формирование цен без объективных рыночных причин;
- распределение выручки между компаниями исключительно для сохранения льготного налогового режима;
- использование одних и тех же сотрудников, оборудования, помещений и других активов несколькими организациями;
- заключение взаимозависимых сделок, которые не имеют самостоятельного экономического смысла.
Комплексная оценка этих факторов позволяет определить, является ли структура бизнеса реальной организационной моделью или используется только для получения налоговых преимуществ.
Как ФНС выявляет признаки дробления бизнеса в 2026 году?
В настоящее время налоговые органы используют комплексный подход к выявлению возможного искусственного разделения бизнеса. Проверка строится не только на анализе отчетности, но и на изучении всей модели взаимодействия связанных компаний.
Условно инструменты контроля можно разделить на два основных направления.
Цифровой анализ и технологии «большие данные» (Big Data)
В 2026 году выявление потенциальных рисков начинается еще до проведения налоговой проверки. ФНС применяет автоматизированный анализ больших массивов данных, который позволяет сопоставлять информацию о деятельности организаций.
В рамках такого анализа могут учитываться:
- движение денежных средств между компаниями;
- сведения от банков и контрагентов;
- данные о сотрудниках и их распределении между организациями;
- совпадение IP-адресов и цифровых следов;
- анализ договоров и хозяйственных операций.
Использование Big Data позволяет налоговым органам автоматически выявлять взаимосвязи между компаниями, которые могут указывать на наличие единой структуры управления.
Предпроверочный анализ и оценка налоговых рисков
До назначения выездной проверки ФНС формирует профиль налоговых рисков каждой организации. Если показатели компании отличаются от ожидаемых значений или выявляются признаки взаимозависимости с другими участниками рынка, бизнес может попасть в зону дополнительного внимания.
При этом наличие отдельных факторов риска не всегда означает нарушение — налоговые органы оценивают совокупность обстоятельств и реальную экономическую модель работы компании.
Основные риски при выявлении дробления бизнеса
Последствия признания структуры искусственной могут затронуть как саму организацию, так и ее руководителей.
Пересмотр налоговых периодов
Если налоговые органы установят, что разделение бизнеса носило системный характер, они могут провести анализ предыдущих периодов деятельности и пересмотреть налоговые обязательства компании.
Доначисление налогов и штрафные санкции
При доказательстве искусственного дробления ФНС может применить налоговую реконструкцию — объединить показатели нескольких организаций и рассчитать обязательства исходя из того, как выглядел бы бизнес при отсутствии разделения. Это может привести к значительным доначислениям и дополнительным санкциям.
Ответственность руководителей и собственников
В отдельных ситуациях при доказательстве намеренного создания схемы для снижения налоговой нагрузки могут возникать риски привлечения контролирующих лиц к ответственности. В зависимости от обстоятельств дела возможна имущественная ответственность руководителей и иные предусмотренные законом последствия.
Законные альтернативы дроблению бизнеса в 2026 году
Чаще всего компании используют дробление для сохранения выгодного налогового режима, снижения финансовой нагрузки или управления отдельными направлениями деятельности. Однако этих целей можно достичь и с помощью прозрачных инструментов.
Пересмотр договорной политики и ценообразования
Если действующие договоры не учитывают изменение расходов и налоговой нагрузки, стоит провести их анализ и при необходимости скорректировать условия сотрудничества с учетом экономической ситуации.
Выбор подходящей системы налогообложения
Грамотно подобранный налоговый режим и законное сочетание различных инструментов позволяют оптимизировать расходы без создания искусственной структуры компаний.
Оптимизация затрат
Снижение издержек может быть достигнуто за счет анализа фонда оплаты труда, пересмотра договоров с подрядчиками, отказа от нерентабельных направлений и повышения эффективности внутренних процессов.
Развитие управленческого учета
Прозрачный учет доходов, расходов и прибыльности отдельных направлений помогает принимать решения на основе реальных показателей, а не ориентироваться только на текущий остаток денежных средств.
Создание полноценной холдинговой структуры
Группа компаний может быть законным способом организации бизнеса, если каждая организация выполняет самостоятельную функцию. Например, одна компания занимается производством, другая отвечает за логистику, третья — за маркетинг или продажи.
При этом важно, чтобы у каждой организации были собственные задачи, сотрудники, активы, договоры и зона ответственности. В таком случае структура имеет деловую цель, а не выглядит как способ искусственного снижения налоговой нагрузки.
Разделение направлений внутри одной компании
Не всегда для управления разными направлениями необходимо создавать отдельные юридические лица. Внутри одной организации можно вести раздельный учет проектов, подразделений, расходов и доходов.
Такой подход помогает повысить прозрачность бизнеса, контролировать эффективность отдельных направлений и избежать рисков, связанных с искусственным распределением деятельности между несколькими компаниями.
Кому доступна амнистия за дробление бизнеса?
В соответствии со статьей 6 Федерального закона от 12.07.2024 № 176-ФЗ налогоплательщики могут воспользоваться механизмом амнистии при добровольном отказе от схемы дробления бизнеса. В таком случае компания освобождается от начисления пеней и штрафов, связанных с выявленным нарушением.
Механизм работает следующим образом: налоговый орган проводит проверку, фиксирует признаки искусственного разделения бизнеса и выносит решение с указанием налоговых последствий. Однако при выполнении установленных условий компания может избежать применения санкций, если добровольно перестроит структуру и откажется от использования схемы дробления.
При этом амнистия применяется только при соблюдении определенных условий. Проверка должна охватывать налоговые периоды 2022–2024 годов, а добровольный отказ от дробления должен быть осуществлен в течение 2025–2026 годов.
Амнистия не распространяется на ситуации, когда:
- решение о взыскании задолженности вступило в законную силу до 12 июля 2024 года;
- в отношении компании отсутствовали выездные налоговые проверки в период 2024–2026 годов;
- после выявления нарушения налогоплательщик продолжил применять аналогичную схему в 2024–2026 годах.
Как подготовиться к налоговой проверке и защитить позицию компании?
При возникновении спора с налоговыми органами компания может использовать несколько способов защиты.
Досудебное обжалование
После получения акта налоговой проверки организация имеет право представить письменные возражения. Обычно срок для подачи таких возражений составляет один месяц.
Если налоговый орган не учитывает доводы компании и принимает решение о привлечении к ответственности, его можно обжаловать в вышестоящем подразделении ФНС. При несогласии с результатами административного рассмотрения спор может быть передан на рассмотрение в суд.
Защита интересов в судебном порядке
В суде ключевым аргументом является подтверждение того, что создание нескольких компаний было связано с реальными экономическими причинами, а не направлено исключительно на получение налоговой выгоды.
Для подтверждения самостоятельности организаций могут использоваться:
- учредительные документы и решения о создании отдельных компаний;
- финансовая отчетность, подтверждающая независимость деятельности организаций;
- экономические расчеты, показывающие нецелесообразность объединения бизнеса;
- доказательства различий в направлениях деятельности, сотрудниках, контрагентах и расходах;
- заключения независимых специалистов в области аудита и экономики.
Использование судебной практики
При формировании позиции компании важно изучать решения судов по аналогичным спорам. Практика Верховного суда и арбитражных судов может помочь определить подходы к оценке признаков дробления и использовать аргументы, которые уже применялись в подобных ситуациях.
Подписаться на Новости и мероприятия
Получайте уведомления о новых мероприятиях, актуальных новостях и кейсах от Энерджи Консалтинг
Подписаться на Новости и мероприятия
Получайте уведомления о новых мероприятиях, актуальных новостях и кейсах от Энерджи Консалтинг
Загрузка новостей...